


bKash
4,4493.03K Arvustused
Rakenduse andmed
- Versioon
- 7.3.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 100 000 000+
- Arendaja
- bKash Limited
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
Kui mul on vaja telefonist raha saata, mobiilisaldo laadida või arvet tasuda, tahan ma rakendust, mis ei sunniks mind iga toimingu jaoks eri teenust otsima. Just siin on bKash kõige veenvam: see koondab igapäevased rahatoimingud ühte mobiilsesse rahakotti ning on mõeldud eelkõige kiireks kasutamiseks, mitte keerukaks finantsplaneerimiseks. Minu hinnangul on see praktiline valik inimesele, kes teeb telefoniga sageli väikseid makseid ja ülekandeid, kuid vähem sobiv neile, kes otsivad põhjalikku pangarakendust või investeerimisplatvormi.
bKashi arendab bKash Limited ning rakendus kuulub finantsrakenduste hulka. See on tasuta ja PEGI 3 vanusemärgisega, nii et kasutuse keskmes on tavapärased rahatehingud, mitte meelelahutuslik sisu. Rakenduse keskmine hinne on 4,4 ning seda on paigaldatud üle saja miljoni korra. Need näitajad ei asenda isiklikku kogemust, kuid annavad mõista, et tegemist ei ole väikese nišiteenusega.
Mida bKash igapäevases kasutuses hästi teeb
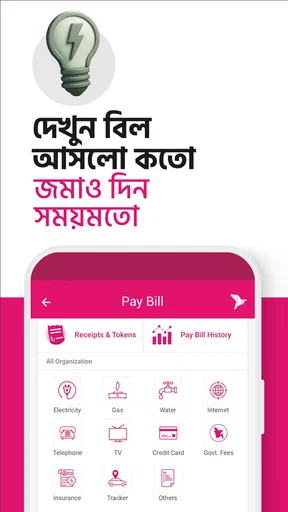
Esimesel kasutamisel jääb mulle kõige rohkem silma teenuste lai valik. Raha saatmine, mobiililaadimine, QR-koodiga maksmine, arvete tasumine, pangakanalitega seotud ülekanded, pakkumised ja kaardid paiknevad ühe rakenduse ümber. Selline ülesehitus vähendab vajadust pidada meeles mitut rakendust või otsida iga makse jaoks eraldi veebilehte.
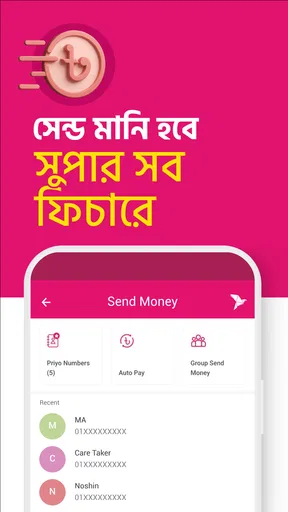
Raha saatmine on bKashi kõige loomulikum kasutusviis. Kui pereliige vajab kiiresti väikest summat või sõber on ühise ostu eest maksnud, saan alustada samast rakendusest, kus vaatan ka muid rahatoiminguid. See on eriti mugav olukorras, kus pangakonto kasutamine tundub ühe lihtsa ülekande jaoks liiga aeglane või ebamugav.
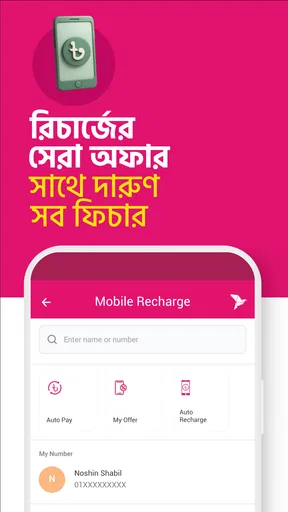
Minu jaoks on oluline ka mobiilisaldo laadimise võimalus. Tavaliselt ei taha keegi avada operaatori eraldi rakendust, otsida õiget laadimisvalikut ja seejärel liikuda tagasi makseteenusesse. Kui saldo laadimine on rahakoti sees, saab selle teha samas töövoos nagu muu makse. See muudab bKashi kasulikuks mitte ainult raha saatmiseks, vaid ka telefoni igapäevaseks töökorras hoidmiseks.
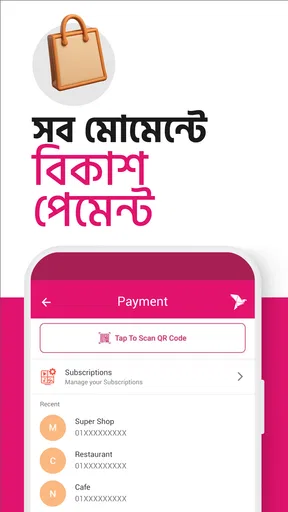
QR-makse lisab rakendusele teistsuguse mugavuse. Selle asemel et sisestada saaja andmeid käsitsi, saan sobivas müügikohas skannida koodi ja jätkata maksega. Selline lahendus on kiire, kuid ma soovitan enne kinnitamist alati üle kontrollida saaja nime ja summa. QR-kood vähendab trükkimist, kuid ei vabasta kasutajat tähelepanelikkusest.
Üks rakendus mitme väikese rahatoimingu jaoks
Hea näide on tavaline päevaõhtu. Oletame, et pean laadima telefoni, saatma pereliikmele raha ja tasuma arve, mille tähtaeg on lähedal. bKashi väärtus ei seisne siin ühes erakordses funktsioonis, vaid selles, et kõik kolm vajadust algavad samast kohast. Ma ei pea iga toimingu järel vahetama teenust ega meenutama, millise rakenduse kaudu eelmine makse tehti.
Tasub enne valimist lugeda

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
Arvete tasumine on mugav just inimestele, kellel kipub tähtpäevi kogunema. Rakendus võib toimida igapäevase maksete keskpunktina, kuid ma ei käsitleks seda automaatselt täieliku eelarverakendusena. Kui soovin analüüsida kulutusi kategooriate kaupa või koostada põhjalikku kuueelarvet, vajaksin tõenäoliselt eraldi tööriista. bKashi tugevus on tehingu tegemine, mitte minu kogu rahalise elu lahtikirjutamine.
Kaartide ja pakkumiste olemasolu võib olla kasulik, kui tahan enne maksmist vaadata, millised valikud või soodustused rakenduses nähtavad on. Siin tasub aga hoida pea külmana. Pakkumine ei ole iseenesest põhjus kulutada. Mina kasutaksin seda osa pigem võimaluste kontrollimiseks, mitte ostuotsuse tegemise lähtekohana.
Rakenduse praegune versioon on 7.3.0 ja see töötab vähemalt Androidi versioonil 6.0. See tähendab, et bKash ei ole suunatud ainult kõige uuemate telefonide omanikele. Vanema seadmega kasutaja jaoks on see praktiline eelis, kuigi tegelik sujuvus sõltub endiselt telefoni jõudlusest, vaba ruumi hulgast ja ühenduse kvaliteedist.
Praktilised võtted, mis muudavad kasutamise turvalisemaks
Minu esimene soovitus on võtta enne kinnitamist mõni sekund saaja andmete kontrollimiseks. Kiire makserakendus tekitab harjumuse vajutada järjest edasi, kuid just kiirustamine on koht, kus vale number või vale summa võib märkamata jääda. Eriti oluline on see siis, kui kasutan QR-makset või teen ülekannet kontaktile, kellel on sarnase nimega kirjeid.
Teine kasulik töövõte on jagada toimingud mõttes kolme rühma: raha saatmine, teenuse eest maksmine ja telefoni laadimine. Nii ei hakka ma otsima ülekandevalikut arvete sektsioonist ega eelda, et kõik maksed käituvad täpselt ühtemoodi. Selline lihtne harjumus vähendab eksimusi ja aitab uuel kasutajal rakenduse loogikaga kiiremini kohaneda.
Kolmandaks tasub enne tehingu alustamist kontrollida, kas telefonil on stabiilne ühendus ja piisavalt akut. Digitaalne rahakott on mugav seni, kuni saan tehingu lõpuni viia. Kui ühendus katkeb makse ajal, ei tohiks ma kohe sama toimingut uuesti teha, vaid peaksin esmalt vaatama, kas tehing jõudis läbi. Kahekordne makse on palju ebamugavam kui paar hetke ootamist.
Neljas tähelepanek puudutab pakkumisi. Kui rakenduses kuvatakse kampaaniaid või muid võimalusi, tasub enne kasutamist lugeda tingimused lõpuni ning kontrollida, kas pakkumine sobib just minu maksele. Selline ettevaatus on eriti tähtis finantsrakenduses, sest reklaamilaadne esiletõstmine võib jätta mulje, et iga nähtav valik on automaatselt kasulik.
Kus bKash jääb tavapärastele alternatiividele alla
bKashi tugevus on koondatus, kuid sama koondatus võib mõne kasutaja jaoks olla ka nõrkus. Kui kasutan juba oma panga rakendust, kus näen kontojääki, laenumakseid, sääste ja tehingute üksikasju, võib bKash tunduda ühe lisakihina. Panga enda rakendus on tavaliselt parem valik inimesele, kes soovib hallata kogu pangasuhet ühest kohast, mitte ainult teha kiireid mobiilimakseid.
Samuti ei asenda bKash sularaha kõigis olukordades. Kui makse vastuvõtja ei kasuta sama digitaalset lahendust või eelistab sularaha, ei pruugi rakendus olla kõige otstarbekam tee. Sama kehtib inimese kohta, kelle igapäevane rahakasutus on peaaegu täielikult kaardipõhine ja kes ei vaja eraldi mobiilset rahakotti.
QR-makse on suurepärane seal, kus vastav võimalus on olemas, kuid selle kasulikkus sõltub keskkonnast. Kui müüja ei paku sobivat koodi või kui telefonikaamera ei loe seda kiiresti, muutub käsitsi sisestamine jälle vajalikuks. Seetõttu ei tasu QR-i vaadata kui universaalset asendust kõigile makseviisidele.
Rakendus võib olla ka liiga ulatuslik inimesele, kes vajab ainult üht toimingut. Kui laadin telefoni harva ja teen ülekandeid üksikuid kordi, võib lihtsam alternatiiv olla mugavam, sest seal on vähem menüüsid ja valikuid. bKash hakkab kõige rohkem õigustama oma kohta telefonis siis, kui kasutan mitut selle funktsiooni regulaarselt.
Kellele see rakendus sobib
Soovitaksin bKashi inimesele, kes soovib teha igapäevaseid rahatoiminguid telefonist ning hindab seda, et raha saatmine, mobiililaadimine, arved ja QR-maksed ei ole eraldi teenustesse laiali jagatud. See sobib ka kasutajale, kes saadab lähedastele raha või peab sageli väikseid makseid korraldama ilma täismahus pangatoimingut avamata.
See võib olla hea valik ka neile, kes kasutavad vanemat Android-telefoni, sest minimaalne nõue on Android 6.0. Samas ei tähenda madalam süsteeminõue, et iga vana seade töötaks ideaalselt. Kui telefon on aeglane või sellel on vähe vaba ruumi, võivad finantstehingud tunduda ebamugavad isegi siis, kui rakendus tehniliselt avaneb.
Ma ei soovitaks bKashi ainsa finantsrakendusena inimesele, kes vajab põhjalikku pangakontode võrdlust, investeerimisvaadet, detailset eelarvestamist või laiaulatuslikku varahaldust. Selle asemel näen seda igapäevase maksevahendina, mis võib panga kõrval olla väga kasulik, kuid ei pea panka täielikult asendama.
Samuti peaksid ettevaatlikumad olema inimesed, kes kipuvad makseid tegema kiirustades. Mida rohkem rakendus lihtsustab tehingut, seda tähtsam on kasutaja enda kontroll enne kinnitamist. Kui ma ei ole valmis saaja andmeid, summat ja tehingu tüüpi üle vaatama, ei lahenda ükski rahakotirakendus seda harjumust minu eest.
Kasutusmugavus, usaldus ja igapäevane rütm
bKashi suur kasutajaskond annab sellele praktilise kaalu. Rakendusel on umbes 1,7 miljonit hinnangut ja ligi pool miljonit arvustust, mis näitab, et inimesed kasutavad seda erinevates igapäevastes olukordades, mitte ainult ei paigalda seda proovimiseks. Ka siin ei tohiks populaarsust segi ajada isikliku sobivusega, kuid see muudab rakenduse huvitavaks just tavakasutajale.
Minu jaoks on oluline, et tasuta hind alandab proovimise barjääri. Ma ei pea enne otsustama, kas tasuline tellimus õigustab ennast, vaid saan hinnata, kas töövood sobivad minu vajadustega. Finantsrakenduse puhul on siiski mõistlik enne regulaarset kasutamist rahulikult läbi vaadata, kuidas ma tehinguid kinnitan ja milliseid samme rakendus iga toimingu puhul nõuab.
PEGI 3 märgis kirjeldab rakenduse üldist vanuse sobivust, kuid see ei tähenda, et laps peaks seda iseseisvalt rahaga kasutama. Rahatehingud vajavad täiskasvanu tähelepanu ja selget vastutust. Mina käsitleksin vanusemärgist pigem sisunäitajana, mitte soovitusena anda finantskonto kasutamine noorele inimesele ilma järelevalveta.
Rakenduse nimi ei ole ainus asi, mida enne kasutamist kontrollida. Finantsrakenduse paigaldamisel veenduksin, et valin õige bKashi rakenduse ja arendajana kuvatakse bKash Limited. See on lihtne, kuid oluline samm, sest rahaga seotud teenuste puhul ei tasu sarnase nimega rakendusi hooletult usaldada.
Minu lõplik hinnang bKashile
bKashi peamine väärtus on lihtne: see ühendab mitu korduvat rahatoimingut ühte telefonis kasutatavasse tööriista. Raha saatmine, mobiilisaldo laadimine, QR-skannimine, maksed ja arvete tasumine moodustavad loogilise terviku inimesele, kelle finantsvajadused on igapäevased ja praktilised.
Mulle meeldib eriti see, et rakendus ei nõua iga väikese toimingu jaoks eraldi teenust. Samal ajal ei nimetaks ma seda täielikuks panganduskeskuseks. Kui vajad detailset rahaplaneerimist või tahad kogu pangasuhet ühest rakendusest hallata, võib oma panga rakendus olla parem. Kui aga soovid kiiret mobiilset rahakotti, mida saad kasutada mitmes erinevas olukorras, on bKash märksa veenvam.
Minu soovitus on selge: proovi seda, kui saadad sageli raha, laadid telefoni, maksad arveid või kasutad QR-makseid. Alusta ühe lihtsa toiminguga, kontrolli alati saaja andmeid ja ära lase pakkumistel oma otsuseid juhtida. Kui rakendus sobitub sinu igapäevase rütmiga, võib see muutuda üheks neist tööriistadest, mida avad mõtlemata, sest vajalik tegevus on kiiresti käeulatuses.
Plussid
- Raha saatmine bKashi kasutajatele on kiire ja mugav.
- Mobiililaetuse ostmine otse rakendusest säästab aega.
- Arvete tasumine on koondatud ühte lihtsasse rakendusse.
- QR-maksed muudavad ostude eest tasumise kontaktivabaks.
- Tehingute ajalugu aitab kulutustel ja maksetel silma peal hoida.
Miinused
- Teenuse kasutamiseks on vaja Bangladeshi mobiilinumbrit.
- Mõned funktsioonid võivad nõuda isikutuvastuse läbimist.
- Tehingutasud võivad sõltuvalt teenusest ja summast erineda.
- Rakenduse kasutamine sõltub toimivast internetiühendusest.
- Klienditugi ei pruugi probleemide korral alati kiiresti vastata.
Korduma kippuvad küsimused: bKash
Mis on bKash ja milleks seda rakendust kasutatakse?
bKash on Bangladeshis kasutatav mobiilse rahakoti ja digitaalsete maksete rakendus. Selle kaudu saab kasutaja raha saata ja vastu võtta, maksta kaupade ja teenuste eest, osta mobiiliside laadimisi ning teha muid kohalikke finantstehinguid. Rakendus on eelkõige mõeldud Bangladeshi turule, seega ei pruugi selle funktsioonid, valuuta ja teenuse kättesaadavus sobida teiste riikide elanikele.
Kas bKashi kasutamiseks on vaja Bangladeshi telefoninumbrit ja isikut tõendavat dokumenti?
Jah, bKashi konto loomine on seotud kohaliku mobiilinumbri ning kasutaja isiku tuvastamisega. Registreerimisel võidakse küsida Bangladeshi riikliku isikut tõendava dokumendi andmeid või muid nõutud kinnitusi. See tähendab, et välismaalane ei pruugi rakendust täielikult kasutada lihtsalt rakenduse allalaadimise järel. Enne registreerumist tasub kontrollida ametlikke tingimusi ja toetatud dokumente.
Kas bKashiga raha saatmine ja maksete tegemine on turvaline?
bKash kasutab konto kaitsmiseks PIN-koodi, kinnitussõnumeid ja muid turvameetmeid, kuid kasutaja enda käitumine on samuti väga oluline. PIN-koodi, ühekordseid koode ega sisselogimisandmeid ei tohi jagada teiste inimestega, isegi kui helistaja väidab end olevat bKashi töötaja. Enne makse kinnitamist kontrollige alati saaja nime, telefoninumbrit ja summat, sest valesti tehtud tehingu tagasipööramine ei pruugi olla võimalik.
Milliseid teenuseid saab bKashi rakenduses kasutada?
Rakenduse kaudu saab tavaliselt teha mitmesuguseid igapäevaseid toiminguid, näiteks saata raha teistele bKashi kasutajatele, võtta raha vastu, maksta kaupmeestele, tasuda arveid ja laadida mobiiliside kontot. Mõnel juhul on saadaval ka pangateenustega seotud funktsioonid, laenud, säästutooted või rahvusvaheliste ülekannetega seotud võimalused. Täpne valik võib sõltuda kasutaja kontost, asukohast, kinnitustasemest ja bKashi hetke-eeskirjadest.
Kas bKashi kasutamine on tasuta või lisanduvad tehingutasud?
bKashi kasutamine ei pruugi olla täielikult tasuta. Teatud toimingutele, näiteks raha väljavõtmisele, raha saatmisele, arvete tasumisele või muudele teenustele, võivad kehtida teenustasud. Tasud võivad varieeruda vastavalt tehingu tüübile, summale, kasutatavatele kanalitele ja teenusepakkuja tingimustele. Enne lõplikku kinnitamist vaadake rakenduses kuvatavat tasu ning kontrollige ametlikku hinnakirja, sest tingimused võivad ajas muutuda.


